COA ภายในกับ COA แล็บภายนอกต่างกันอย่างไร
เขียนโดย Sri Thong Admin · เผยแพร่ 2026-06-12 · อัปเดต 2026-06-06
บทสรุปผู้บริหาร: การสร้างสมดุลระหว่างการควบคุมคุณภาพภายในและการยืนยันมาตรฐานสากล
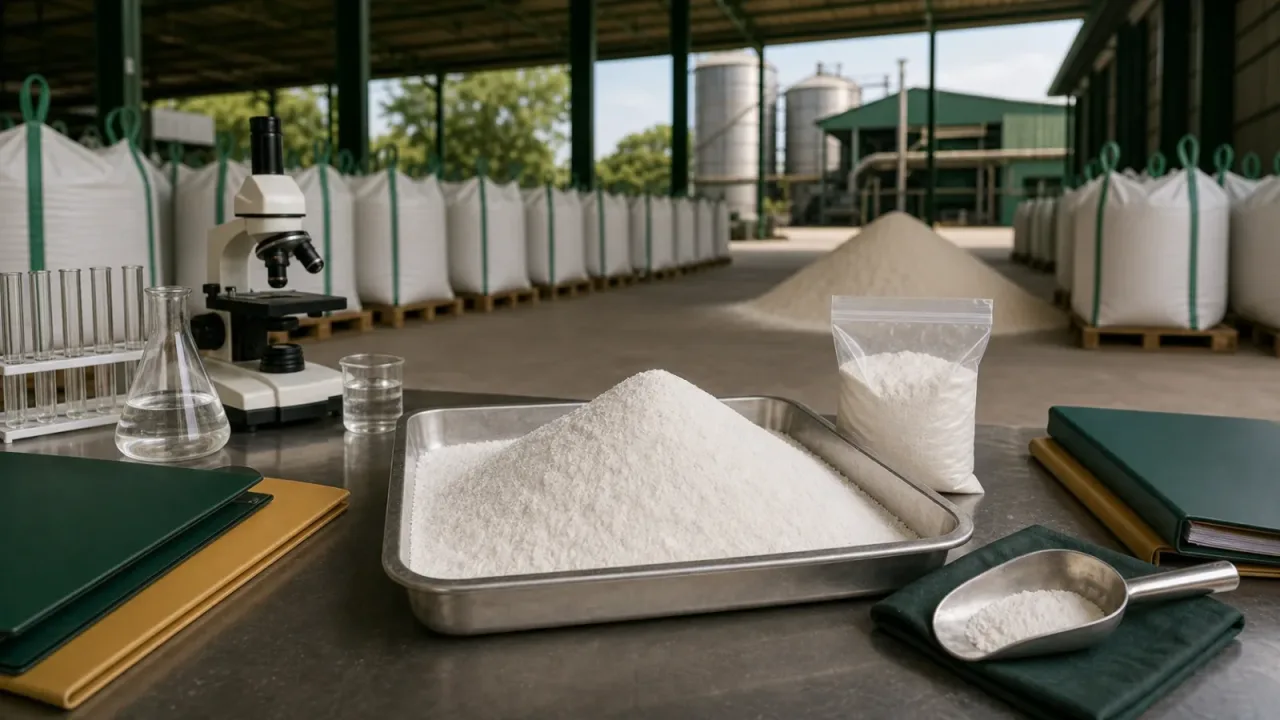
หัวใจสำคัญของการบริหารจัดการห่วงโซ่อุปทานในอุตสาหกรรมอาหารสัตว์อย่างยั่งยืน ไม่ใช่การเลือกระหว่างการใช้ผลวิเคราะห์จากห้องปฏิบัติการภายใน (In-house Laboratory) หรือการพึ่งพาห้องปฏิบัติการภายนอก (External Laboratory) เพียงอย่างใดอย่างหนึ่ง แต่คือการสร้างระบบ "การบูรณาการเชิงกลยุทธ์" (Strategic Integration) โดยใช้ In-scale COA เป็นเครื่องมือในการควบคุมกระบวนการผลิตและเฝ้าระวังความผิดปกติแบบเรียลไทม์ (Process Control & Monitoring) ควบคู่ไปกับการใช้ External Lab COA เป็นเครื่องมือในการยืนยันความถูกต้องตามกฎหมายและมาตรฐานสากล (Validation & Compliance) เพื่อปิดความเสี่ยงด้านสารปนเปื้อนและสร้างความเชื่อมั่นในด้านความปลอดภัยทางอาหาร (Food Safety) ให้กับผลิตภัณฑ์ปลายทาง
1. บทนำ: บทบาทของ COA ในฐานะกระดูกสันหลังของอุตสาหกรรมอาหารสัตว์
ในอุตสาหกรรมการผลิตอาหารสัตว์ (Feed Mill Industry) ความแม่นยำของสูตรอาหาร (Nutritional Precision) และความปลอดภัยของวัตถุดิบ (Raw Material Safety) คือปัจจัยชี้วัดต้นทุนและความสำเร็จของธุรกิจ Certificate of Analysis หรือ COA ไม่ได้เป็นเพียงเอกสารแนบประกอบการส่งมอบสินค้าเท่านั้น แต่คือ "หลักฐานเชิงประจักษ์" ที่แสดงถึงการควบคุมคุณภาพ (Quality Control) ในทุกขั้นตอน
COA ทำหน้าที่เป็นเครื่องมือยืนยันว่าวัตถุดิบที่รับเข้าสู่โรงงานมีคุณสมบัติทางเคมีและกายภาพตรงตาม Specification ที่กำหนดไว้ ซึ่งส่งผลโดยตรงต่อความแม่นยำในการคำนวณคุณค่าทางโภชนาการ และการป้องกันความเสี่ยงจากสารปนเปื้อนอันตราย การทำความเข้าใจความแตกต่างระหว่าง COA ที่ออกโดยหน่วยงานภายในและหน่วยงานภายนอก จึงเป็นทักษะสำคัญสำหรับผู้บริหารโรงงานและฝ่ายประกันคุณภาพ (QA) ในการวางแผนการบริหารจัดการความเสี่ยงและงบประมาณอย่างมีประสิทธิภาพ
2. เจาะลึก COA ภายใน (In-house Laboratory COA): เครื่องมือเพื่อการควบคุมกระบวนการ
In-house COA คือผลการวิเคราะห์ที่ดำเนินการโดยห้องปฏิบัติการที่ตั้งอยู่ภายในโรงงานผลิตหรือโรงงานผู้ผลิตวัตถุดิบเอง หน้าที่หลักของ COA ประเภทนี้คือการเป็น "เครื่องมือควบคุมกระบวนการผลิต" (Process Control Tool) เพื่อให้มั่นใจว่าวัตถุดิบในแต่ละ Batch มีความสม่ำเสมอ
ขอบเขตการทดสอบ (Scope of Testing)
โดยส่วนใหญ่ การทดสอบภายในจะเน้นไปที่การวิเคราะห์หาค่าทางโภชนาการพื้นฐาน (Proximate Analysis) ที่ต้องใช้ความถี่สูงในการตรวจเพื่อการปรับสูตรอาหาร เช่น:
- ความชื้น (Moisture Content)
- ปริมาณโปรตีน (Crude Protein)
- ไขมัน (Crude Fat)
- เถ้า (Ash)
- เยื่อใย (Crude Fiber)
จุดแข็ง (Advantages)
- ความรวดเร็วในการรายงานผล (Turnaround Time - TAT): สามารถทราบผลการวิเคราะห์ได้ทันทีหลังจากรับวัตถุดิบเข้าโรงงาน ช่วยให้ฝ่ายผลิตสามารถตัดสินใจปรับเปลี่ยนสูตรอาหาร (Formulation Adjustment) ได้หน้างาน ลดความเสี่ยงจากการใช้วัตถุดรับที่มีคุณภาพไม่ตรงตามเป้าหมาย
- ความคุ้มค่าเชิงต้นทุน (Cost-effectiveness): เมื่อมีการทดสอบในปริมาณมากและมีความถี่สูง การมีแล็บภายในจะช่วยลดต้นทุนต่อหน่วยในการทดสอบได้มากกว่าการจ้างหน่วยงานภายนอก
- การวิเคราะห์แนวโน้ม (Trend Analysis): ข้อมูลที่จัดเก็บอย่างต่อเนื่องช่วยให้สามารถทำ Trend Analysis เพื่อเฝ้าระวังความผิดปกติของวัตถุดิบ (Real-time Monitoring) เช่น การตรวจพบความชื้นที่ค่อยๆ สูงขึ้นอย่างผิดปกติ ซึ่งอาจบ่งชี้ถึงปัญหาในกระบวนการจัดเก็บหรือการขนส่ง
ข้อจำกัดและความเสี่ยง (Limitations & Risks)
- ขีดความสามารถของเครื่องมือ (Limited Instrumentation): ห้องปฏิบัติการภายในมักมีข้อจำกัดด้านงบประมาณในการลงทุนเครื่องมือขั้นสูงที่มีความไวสูง (High Sensitivity) ทางเลือกหลักจึงจำกัดอยู่เพียงการวิเคราะห์พารามิเตอร์พื้นฐานเท่านั้น
- ความเสี่ยงด้านความลำเอียง (Potential for Bias): เนื่องจากการจัดการภายในองค์กรเดียวกัน อาจมีความเสี่ยงด้านความคลาดเคลื่อนจากการจัดการตัวอย่าง หรือความลำเอียงที่ไม่ได้ตั้งใจในการรายงานผลเพื่อหลีกเลี่ยงปัญหาการปฏิเสธสินค้า
- การขาดการรับรองมาตรฐานสากล: แม้จะมีการควบคุมมาตรฐานภายในที่ดี แต่ In-house COA มักขาดการรับรองมาตรฐานระดับสากล เช่น ISO/IEC 17025 ซึ่งอาจไม่เพียงพอสำหรับการใช้เป็นหลักฐานในการยืนยันความถูกต้องในระดับกฎหมายหรือการส่งออก
3. เจาะลึก COA แล็บภายนอก (External/Third-party Laboratory COA): เครื่องมือเพื่อการยืนยันความถูกต้อง
External Lab COA คือผลการวิเคราะห์ที่ออกโดยหน่วยงานอิสระที่ไม่ได้มีความเกี่ยวข้องกับกระบวนการผลิต หน้าที่หลักคือการเป็น "เครื่องมือในการตรวจสอบความถูกต้อง" (Verification Tool) และ "การปฏิบัติตามกฎระเบียบ" (Compliance Tool)
ขอบเขตการทดสอบ (Scope of Testing)
เน้นการทดสอบสารที่ต้องการความแม่นยำสูงและเครื่องมือวิเคราะห์ที่ซับซ้อน ซึ่งแล็บภายในไม่สามารถทำได้ เช่น:
- สารพิษจากเชื้อรา (Mycotoxins: Aflatoxin, Ochratoxin, etc.)
- โลหะหนัก (Heavy Metals: Lead, Cadmium, Arsenic)
- จุลชีววิทยา (Microbiology: Salmonella, E. coli)
- ธาตุอาหารรองและสารปนเปื้อนอื่นๆ (Trace Elements & Contaminants)
จุดแข็ง (Advantages)
- ความน่าเชื่อถือเชิงมาตรฐานสากล (Accreditation): แล็บภายนอกมักได้รับการรับรองมาตรฐาน ISO/IEC 17025 ซึ่งให้ความมั่นใจในความถูกต้องแม่นยำของผลการทดสอบในระดับที่ยอมรับได้ทั่วโลก
- ความเป็นกลางและปราศจากอคติ (Unbiased & Independent Result): ผลการตรวจจากบุคคลที่สามมีความเป็นกลางสูง เหมาะสำหรับการใช้เป็นหลักฐานสำคัญในการระงับข้อพิพระว่างผู้ซื้อและผู้ขาย (Dispute Resolution)
- ความแม่นยำสูง (High Sensitivity): ด้วยการใช้เครื่องมือวิเคราะห์ขั้นสูง เช่น LC-MS/MS หรือ ICP-MS ทำให้มีขีดจำกัดในการตรวจวัด (Limit of Detection) ที่ต่ำมาก สามารถตรวจพบสารปนเปื้อนในปริมาณน้อยๆ ได้อย่างแม่นยำ
ข้อจำกัดและความเสี่ยง (Limitations & Risks)
- ต้นทุนบริการสูง (Higher Service Cost): ค่าใช้จ่ายในการส่งตรวจต่อตัวอย่างค่อนข้างสูง เนื่องจากต้องครอบคลุมค่าสารเคมี ค่าเสื่อมเครื่องมือ และค่ามาตรฐานการรับรอง
- ระยะเวลาการรอผล (Delayed Turnaround Time): กระบวนการรับตัวอย่าง การเตรียมการ และการวิเคราะห์ในแล็บขนาดใหญ่อาจใช้เวลาหลายวัน ซึ่งอาจส่งผลกระทบต่อกระบวนการรับวัตถุดิบเข้าคลังสินค้าหากไม่มีการวางแผนล่วงหน้า
4. การวิเคราะห์เปรียบเทียบเชิงเทคนิค (Comparative Analysis Matrix)
| Dimension | In-house Laboratory COA | External Laboratory COA |
|---|---|---|
| Accuracy & Precision | เน้นความแม่นยำในระดับการควบคุมการผลิต (Process Control) | เน้นความแม่นยำสูงสุดและการตรวจวัดสารปริมาณน้อย (High Sensitivity) |
| Speed vs. Detail | เน้นความรวดเร็ว (High Speed) เพื่อการตัดสินใจหน้างาน | เน้นความลึกของข้อมูล (High Detail) และการตรวจสารเฉพาะทาง |
| Cost Structure | ต้นทุนคงที่ (Fixed Cost) จากค่าเครื่องมือและบุคลากร | ต้นทุนผันแปร (Variable Cost) ตามจำนวนตัวอย่างที่ส่งตรวจ |
| Regulatory & Compliance | ใช้เพื่อรักษามาตรฐานภายในโรงงาน (Internal Standard) | ใช้เพื่อการรับรองมาตรฐานสากลและกฎหมาย (Legal Compliance) |
5. กลยุทธ์การบูรณาการ (The Integrated Approach: Synergizing both COAs)
เพื่อการบริหารจัดการคุณภาพที่มีประสิทธิภาพสูงสุด โรงงานอาหารสัตว์ไม่ควรเลือกเพียงอย่างใดอย่างหนึ่ง แต่ควรใช้กลยุทธ์ "การบูรณาการเชิงระบบ" ดังนี้:
1. การวางโครงสร้าง QA แบบสองชั้น (Two-Tiered QA Structure):
- ชั้นที่ 1 (Screening & Monitoring): ใช้ In-house COA ในการสแกนวัตถุดิบทุก Lot ที่เข้ามา เพื่อตรวจสอบค่าพื้นฐาน (Nutrients) และเฝ้าระวังความผิดปกติเบื้องต้น
- ชั้นที่ 2 (Validation & Compliance): ใช้ External COA ในการตรวจสอบ (Verification) วัตถุดิบที่มีความเสี่ยงสูง หรือการสุ่มตรวจตามแผนประจำปี เพื่อยืนยันว่าสารปนเปชนอันตรายยังอยู่ในระดับที่ปลอดภัยตามกฎหมาย
2. การทำ Correlation Study:
โรงงานควรมีการทำ Correlation Study หรือการส่งตัวอย่างเดียวกันไปตรวจทั้งที่แล็บภายในและแล็บภายนอกเป็นระยะ เพื่อตรวจสอบความสอดคล้อง (Consistency) ของผลการวิเคราะห์ หากผลการตรวจมีความสอดคล้องกัน จะเป็นการยืนยันว่าระบบการควบคุมคุณภาพภายในของโรงงานมีความน่าเชื่อถือและสามารถใช้งานได้จริง
6. บทสรุป: การตัดสินใจเชิงบริหารเพื่อความยั่งยืนของธุรกิจอาหารสัตว์
ในการบริหารจัดการโรงงานอาหารสัตว์ การลงทุนในระบบการตรวจสอบคุณภาพไม่ใช่ "ค่าใช้จ่าย" แต่คือ "การบริหารความเสี่ยง" ความเข้าใจในบทบาทที่แตกต่างกันของ In-house COA และ External Lab COA จะช่วยให้ผู้ประกอบการสามารถออกแบบ Sampling Plan (แผนการสุ่มตรวจ) ที่มีความคุ้มค่าสูงสุด (Optimization)
การใช้ In-house COA เพื่อรักษาความรวดเร็วและควบคุมต้นทุนการผลิต ควบคู่กับการใช้ External COA เพื่อสร้างเกราะป้องกันทางกฎหมายและความปลอดภัยระดับสากล คือกุญแจสำคัญที่จะทำให้ธุรกิจอาหารสัตว์สามารถเติบโตได้อย่างยั่งยืน ท่ามกลางมาตรฐานความปลอดภัยอาหารที่เข้มงวดขึ้นในระดับโลก
แหล่งข้อมูล
- Thai Tapioca Starch Association - Tapioca Production - https://www.thaitapiocastarch.org/en/information/statistics/tapioca_production - ใช้ยืนยันภาพรวมผลผลิตมันสำปะหลังไทยและบริบท supply ของอุตสาหกรรม
- Thai Tapioca Starch Association - Export Tapioca Products - https://www.thaitapiocastarch.org/en/information/statistics/export_tapioca_products - ใช้ยืนยันสถิติส่งออกผลิตภัณฑ์มันสำปะหลัง รวมถึงหมวด Pulp
- Thai Tapioca Starch Association - Tapioca Starch Processing - https://thaitapiocastarch.org/en/information/learning_industry/tapioca_starch_processing - ใช้อธิบายกระบวนการผลิตแป้งมันและที่มาของผลพลอยได้จากโรงงานแป้งมัน
- ACFS / TAS 8803-2561 - มาตรฐานสินค้าเกษตร กากมันสำปะหลัง - https://www.opsmoac.go.th/udonthani-dwl-files-471491791858 - ใช้อ้างอิงนิยามกากมันสำปะหลังแห้ง/ผง/อัดเม็ด และข้อกำหนดพื้นฐาน เช่น ไม่พบเชื้อราหรือสิ่งแปลกปลอมที่มองเห็นได้
- FAO - Roots, tubers, plantains and bananas in animal feeding - https://www.fao.org/4/T0554E/T0554E05.htm - ใช้ยืนยันประเด็นความชื้น สิ่งปลอมปน เถ้า ทราย และความเสี่ยง aflatoxin ในสินค้า cassava/feed
- FAO - Thailand Feed and Feed Ingredient Standards - https://www.fao.org/fileadmin/user_upload/affris/docs/standard/Thailand_Feed_and_Feed_Ingredient_Standards.pdf - ใช้เป็นตัวอย่างโครงสร้างค่าวิเคราะห์วัตถุดิบอาหารสัตว์ เช่น moisture, protein, fiber, ash
- DLD - การตรวจอะฟลาทอกซินในวัตถุดิบอาหารสัตว์ - https://qcontrol.dld.go.th/images/Prototype/knowledge/analysis/2565/13.pdf - ใช้สนับสนุนหัวข้อ aflatoxin, วิธีวิเคราะห์ และเหตุผลที่ควรตรวจเป็นรอบเมื่อมีความเสี่ยง

ข้อมูลผู้เขียน
Sri Thong Admin
ผู้ดูแลเนื้อหากากมันสำปะหลังตากแห้งสำหรับผู้ซื้อ B2B
หน่วยงาน
บริษัท ศรีทอง โปรดัคท์ทาปิโอก้า จำกัด